
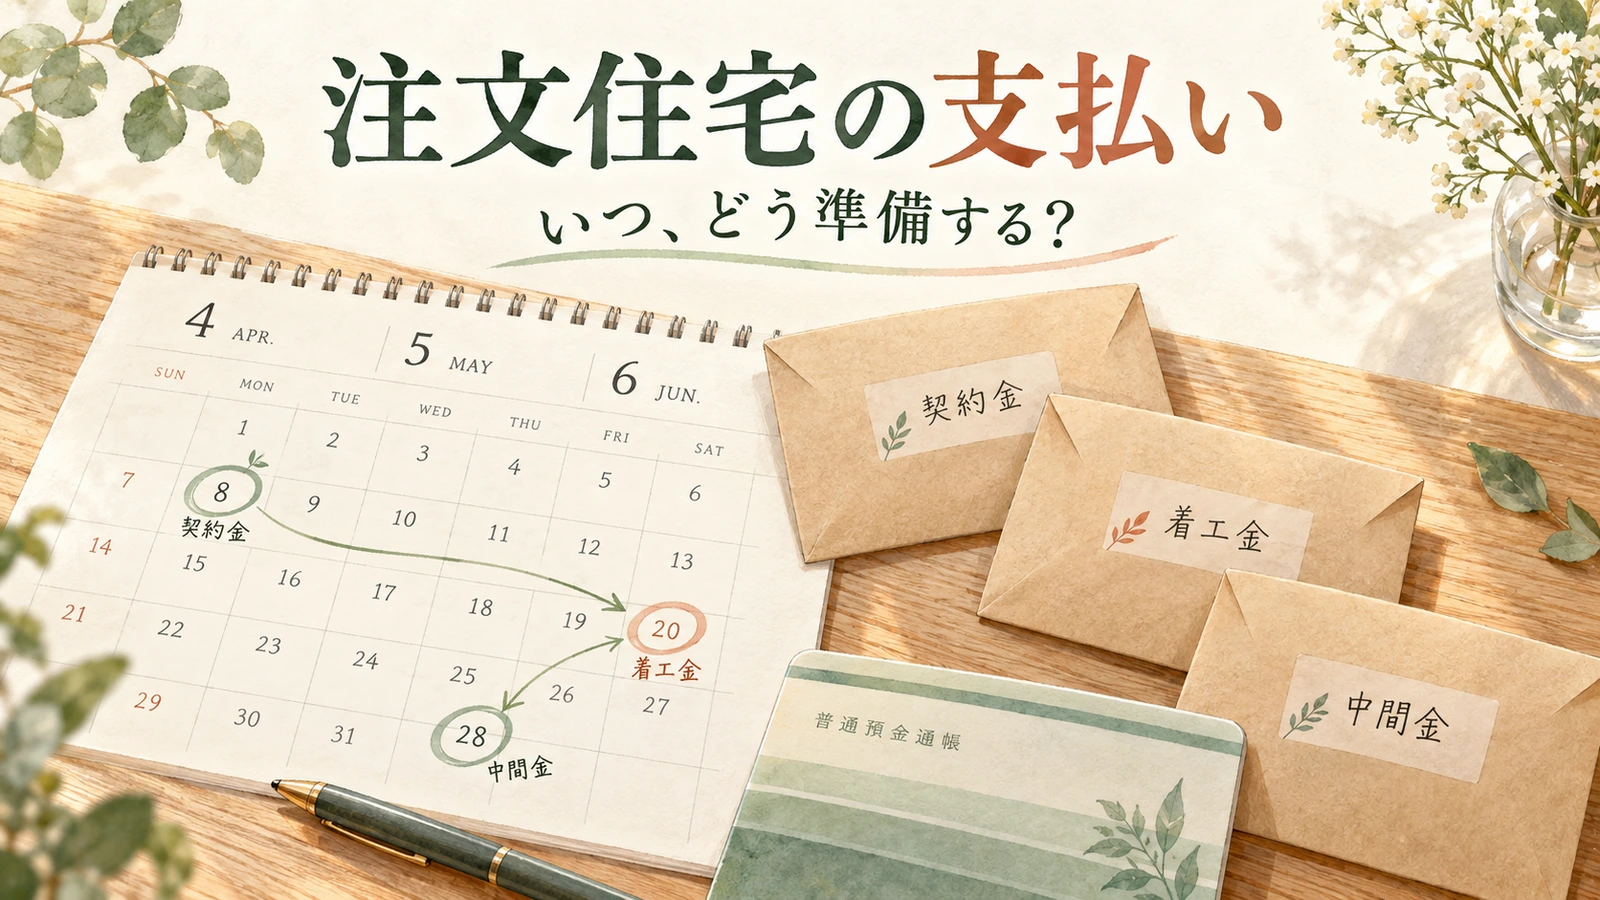
住宅会社から「契約時にいくら、着工時にいくら」と説明されて、「住宅ローンを借りる予定なのに、完成前のお金はどうするんだろう」と気になっていませんか。毎月の返済額は考えていても、工事中の支払いまでは、まだ思い描けていないかもしれません。
注文住宅では、家が完成する前にも支払いがあり、住宅ローンを受け取れる時期と一致しないことがあります。家づくりに必要な総額と、その日までに用意できるお金を分けて考えると、何を準備すればよいかが見えてきます。
この記事では、土地購入から引渡しまでの支払いと、つなぎ融資・分割融資などの考え方を整理します。架空の資金繰り例も使いながら、ご自身の契約や資金計画と照らし合わせてみてください。
注文住宅のお金は、完成時にまとめて払うとは限らない
土地を買って家を建てる場合、まず土地の契約や代金の支払いがあり、その後も建物の契約金、着工金、中間金などが発生することがあります。建物が完成したら残りの代金を支払い、引渡しを受ける、という流れです。
ただし、支払いを何回に分けるか、各回にいくら払うかは契約によって異なります。着工金や中間金が必ず同じ割合になるわけではありません。設計を別に依頼する場合には、設計料の支払いも別の時期に入るでしょう。
一方、住宅ローンには、建物の完成や必要な検査、登記などの条件を満たしてから融資を実行するものがあります。ここでいう「実行」は、審査に通ることではなく、実際に融資金を受け取ることです。借りられる見込みが立っていても、着工金の支払日に使えるとは限りません。
土地をすでに持っている方も、この時期のずれは同じように見ておきたいところです。土地代がなくても、完成前の工事代金をどう用意するかは残ります。
最初にそろえるのは「支払日」と「受取日」
住宅会社には、各回の支払額と支払予定日が分かる資料を出してもらいます。まだ日付を決められない段階なら、「着工の何日前」「上棟後のいつごろ」など、支払いが発生する条件を聞いておくと話を進めやすくなります。
金融機関には、その予定表を見せて「この支払いに間に合う方法はありますか」と相談します。総借入額だけを伝えるより、土地の決済日や着工金の期限まで共有したほうが、利用できる方法を具体的に確かめられます。
引渡しの前後にも、登記やローンの手続き、保険、引越しなどの支出があります。工事代金以外の項目がまだ整理できていない方は、注文住宅の見積もりに含まれない費用の確認表も合わせて使うと、支払い予定に抜けを残しにくくなります。
完成前のお金を用意する方法は、つなぎ融資だけではない
完成前の支払いに使える自己資金があれば、それで対応できる場合もあります。ただ、預貯金をすべて家に回すと、普段の生活や急な出費への備えがなくなってしまいます。家づくりに使うお金と、手元に残すお金を分けてから、不足分を考えましょう。
借入れで対応する方法には、つなぎ融資や、住宅ローンの分割融資・土地先行融資などがあります。名称や仕組み、利用条件は金融機関によって異なり、すべての住宅ローンで選べるわけではありません。
| 方法 | お金の動き | 確かめたいこと |
|---|---|---|
| 自己資金 | 家づくりに使える預貯金などから支払う | 生活用のお金を残せるか。支払済み分を後から融資対象にできるかは別途確認 |
| つなぎ融資 | 住宅ローン実行までの支払い用に一時的に借り、住宅ローン実行時に精算する | 対象費用、借入回数、期限、利息・手数料とその支払日、精算に使える住宅ローン額 |
| 分割融資 | 住宅ローンを複数回に分けて実行し、途中の支払いに充てる | 実行できる工程・回数・金額、登記や契約の費用、工事中の返済方法 |
| 土地先行融資 | 建物完成前に、まず土地取得分の融資を受ける | 建物の計画・完成期限などの条件。建物の着工金や中間金は何で払うか |
土地代を先に借りられても、それだけで建物の着工金まで解決するとは限りません。「土地の支払い」と「建物の途中の支払い」を別々に尋ねると、必要な組合せが分かります。
「つなぎ融資なし」でも、途中の支払いに対応できる場合がある
つなぎ融資を取り扱わず、分割融資などで対応する金融機関もあります。反対に、住宅ローン自体は完成時に実行し、それまでの資金には別の金融機関のつなぎ融資を組み合わせる場合もあります。
そのため、「つなぎ融資はありますか」という質問だけで終わらず、「土地代、着工金、中間金を、それぞれこの日に払えますか」と尋ねてみてください。必要なのは商品名を選ぶことより、実際の支払いに間に合う仕組みを見つけることです。
架空の資金繰り表で、いつ不足するか見てみよう
例えば、家づくりに使える自己資金を500万円用意し、住宅ローンは完成時に実行される計画を考えます。土地代1,500万円、建物代3,000万円、その他の費用300万円で、総額4,800万円とした例です。生活用に残すお金は、この500万円に含めません。
以下は編集部作成の架空例で、相場や標準的な支払割合を示すものではありません。土地・建物の契約金はそれぞれ代金の一部です。「その他」には税・登記・保険・引越し等に加え、仮置きした融資関連費用を含めています。各費用はこの例では重複せず、支払う必要があるものとして計上しています。
| 時期 | その時点の支払い | 支払累計 | 500万円を超える累計額 |
|---|---|---|---|
| 土地契約 | 手付金100 | 100 | 0(自己資金残400) |
| 土地決済 | 土地残代金1,400+その他50=1,450 | 1,550 | 1,050 |
| 建物契約 | 契約金100+その他10=110 | 1,660 | 1,160 |
| 着工 | 着工金800+その他40=840 | 2,500 | 2,000 |
| 上棟等の中間時点 | 中間金900+その他20=920 | 3,420 | 2,920 |
| 完成・決済前後 | 建物残代金1,200+その他180=1,380 | 4,800 | 4,300(最終的な借入予定額) |
総額だけなら、自己資金500万円と住宅ローン4,300万円で一致しています。それでも、住宅ローンが完成時まで実行されない条件なら、土地決済の時点で1,050万円が不足します。中間時点では、完成前に用意する資金の不足は累計2,920万円になります。
右端は、各時点で必要な資金の不足を累計で示したものです。1,050万円、1,160万円、2,000万円、2,920万円をすべて足すわけではありません。また、この金額をそのまま全額借りられると決まったわけでもありません。契約金や諸費用のどこまでが融資対象になるかは、商品ごとに確かめる必要があります。
仮に不足分2,920万円をすべてつなぎ融資で用意できる条件なら、完成時の住宅ローン4,300万円のうち、その元金の精算に2,920万円を使い、残り1,380万円を完成前後の支払いに充てる計算です。精算時の利息・手数料が別に差し引かれるなら、使える残額はその分減ります。表の「その他」に計上した費用との重複も含め、実際の明細で置き換えてください。
自分用に書き直すときは、この表に「支払期限」「使う自己資金」「融資の受取予定日・金額」「支払後の残高」を加えます。同じ月に融資と支払いがあっても、受取日が後なら間に合わないため、日付まで並べるのがポイントです。
利息と手数料は、総額と支払日の両方に入れる
つなぎ融資には、元金以外に利息や契約・事務手続きなどの費用がかかります。利息を途中で払うのか、借入時や精算時にまとめて払うのか、融資額から差し引かれるのかによって、手元に必要なお金も変わります。
利息の大きさをつかむため、仮に1,000万円を年3.0%で180日間借り、年365日の日割りで計算すると、1,000万円×3.0%×180日÷365日で、約14万7,945円です。金額・金利・期間は説明用の仮定で、現在の金利や商品条件ではありません。手数料等は含まず、実際の計算方法や端数処理も契約によります。
同じ仮定で30日延びると、追加の利息は約2万4,658円になります。借入れが複数回なら、土地代を借りた分と着工金を借りた分では利用日数が異なるため、各回ごとに計算します。
分割融資も、金利だけで比較せず、契約や登記にかかる費用、工事中に払う利息や返済額まで含めて見ます。借り始めた時点から支払いが生じると、今の家賃や仮住まいの家賃と重なる期間があるためです。
完成が延びたときの扱いも、借りる前に聞いておく
工期が変わると、住宅ローンの実行日やつなぎ融資の精算日が動くことがあります。延長できる期限や手続き、追加費用の扱いは、先に聞いておくと予定を見直しやすくなります。延長が自動で認められると考えず、工事の遅れが分かった時点で住宅会社と金融機関に共有しましょう。
「借入額・利用日数ごとの利息」「手数料等の総額」「各費用をいつ払うか」の3点を書面で出してもらうと、建築費と合わせた計画に戻して考えられます。
建売や中古+リフォームも、支払日を並べて考える
建売住宅などの購入では、契約時に手付金を払い、決済・引渡しの際に残代金を払う形がよく見られます。注文住宅のような工事中の分割払いがなくても、契約時の手付金を何で用意するかは残ります。住宅ローンが出るまで待てる支払いなのか、契約前に把握しておきたいところです。
中古住宅を買ってリフォームする場合は、物件代と工事代の予定を別々に並べます。物件の決済時には融資を受けられても、その商品でリフォームの着手金や中間金をいつ受け取れるかは別の話です。購入と工事を一体で借りる場合も、実行時期、必要書類、工事の期限を合わせて相談します。
住まいの種類にかかわらず、「いくら借りるか」に「いつ、何の支払いに使えるか」を足すと、契約前に聞くべきことが具体的になります。
まとめ|支払いと融資の予定を、一つにつなげよう
注文住宅の資金計画では、総額が予算に収まることに加え、土地代や着工金などを支払う日までにお金を用意できるかを見ておきます。自己資金、つなぎ融資、分割融資などの組合せは、契約と住宅ローンの条件によって変わります。
まずは住宅会社の支払い予定を一枚にまとめ、金融機関に受取日と使える金額を重ねてもらいましょう。生活用のお金を残し、利息や手数料も含めて支払後の残高まで見通せると、家づくりを落ち着いて進めやすくなります。
コメント